Elektrische bedrijfswagen: Waarom nu het moment is voor managementvennootschappen
14 november 2025

Overweegt u als ondernemer met een managementvennootschap de aankoop van een nieuwe bedrijfswagen? Dan is dit het ideale moment om de overstap naar een elektrisch voertuig te maken. Door aankomende veranderingen in de fiscale wetgeving kan het uitstellen van deze beslissing u duizenden euro's kosten. In deze blogpost leggen wij uit waarom 2025 en 2026 de beste jaren zijn om als managementvennootschap een elektrische wagen aan te schaffen.

De verschuiving van hybride naar volledig elektrisch

Tot voor kort waren hybridewagens bijzonder populair bij eigenaars van managementvennootschappen. De fiscale aftrekbaarheid voor deze voertuigen kon, afhankelijk van de CO2-uitstoot, oplopen tot 100 procent. Onder druk van Europese regelgeving verdwijnt deze voordelige regeling echter. Vanaf 1 januari 2026 worden hybridewagens fiscaal behandeld als brandstofwagens, waardoor ze voor vennootschappen niet langer fiscaal interessant zijn.

Wat betekent dit voor bestaande wagens?

Heeft u al een hybride- of fossiele bedrijfswagen? Dan hoeft u niet onmiddellijk in actie te komen:

  • Als u een fossiele bedrijfswagen kocht, leasede of huurde vóór 1 juli 2023, kunt u blijven genieten van een aftrek tussen 40 en 100 procent zolang uw afschrijving of contract loopt.
  • Voor fossiele of hybride bedrijfswagens aangeschaft tussen 1 juli 2023 en 31 december 2025 geldt een uitdoofregeling:
  • 2025: maximaal 75% fiscale aftrek
  • 2026: maximaal 50% fiscale aftrek
  • 2027: maximaal 25% fiscale aftrek
  • Vanaf 2028: geen fiscale aftrek meer

Waarom nu een elektrische wagen aanschaffen?

Voor ondernemers met een managementvennootschap die een nieuwe bedrijfswagen overwegen, is een elektrisch voertuig de meest fiscaal voordelige optie. Momenteel zijn deze wagens nog 100% fiscaal aftrekbaar in de vennootschapsbelasting. Dit geldt niet alleen voor de aanschaf van het voertuig, maar ook voor:

  • Onderhoud
  • Verzekering
  • Laadpaal
  • Elektriciteitskosten voor het opladen

De afbouw van fiscale voordelen voor elektrische wagens

Ook voor elektrische bedrijfswagens zal de fiscale aftrekbaarheid geleidelijk verminderen, maar dit gebeurt pas vanaf 2027:

Inkomstenjaar % aftrekbaarheid
2025-2026 100%
2027 95%
2028 90%
2029 82,5%
2030 75%
2031 67,5%

Het grote voordeel is dat de aftrekbaarheid die geldt op het moment van aankoop behouden blijft gedurende de volledige gebruiksperiode van het voertuig. Dit betekent dat wie in 2025 of 2026 een elektrische wagen koopt, blijvend kan genieten van 100% fiscale aftrek.

Elektriciteitskosten versus brandstofkosten

Een bijkomend voordeel van elektrische bedrijfswagens is dat de elektriciteitskosten voor het opladen 100% fiscaal aftrekbaar blijven voor voertuigen aangeschaft tot en met 31 december 2026.


Ter vergelijking: de fiscale aftrek voor brandstofkosten bij conventionele wagens bedraagt slechts 50%.

Wat met eenmanszaken?

Voor zelfstandigen met een eenmanszaak (zonder vennootschap) gelden andere regels. Zij kunnen nog steeds profiteren van fiscale voordelen voor hybridewagens:


  • Wagens met een CO2-uitstoot lager dan 50g/km: tot 100% fiscaal aftrekbaar vanaf 1 januari 2026
  • Wagens met een uitstoot tot 75g/km: maximaal 75% fiscale aftrek


Ook voor eenmanszaken is deze regeling echter niet onbeperkt in de tijd. Vanaf 2027 begint ook hier een afbouwscenario.

Conclusie: niet wachten met de aankoop van een elektrische wagen

Als ondernemer met een managementvennootschap is het fiscaal het meest voordelig om nog in 2025 of 2026 een elektrische bedrijfswagen aan te schaffen. U profiteert dan van:


  1. 100% fiscale aftrekbaarheid voor de volledige gebruiksduur van het voertuig
  2. 100% aftrekbaarheid van elektriciteitskosten
  3. Volledige aftrekbaarheid van onderhoud, verzekering en laadinfrastructuur


Wacht u tot 2027 of later, dan zult u genoegen moeten nemen met een lagere fiscale aftrek, wat over de levensduur van uw voertuig een aanzienlijk financieel verschil kan maken.

Persoonlijk advies

Bij TaxCalCul helpen wij u graag met persoonlijk advies over de fiscale aspecten van uw bedrijfswagen. Onze experts kunnen een gedetailleerde berekening maken van de financiële impact van verschillende opties, specifiek voor uw situatie. Neem contact met ons op voor een vrijblijvend gesprek over de beste strategie voor uw onderneming.

door TaxCalCul • 26 oktober 2026
Goed nieuws voor zelfstandigen met een eenmanszaak: vanaf inkomstenjaar 2027 krijgt u er een nieuwe fiscale aftrek bij. De wet tot hervorming van de personenbelasting voert een zogenoemde ondernemersaftrek in voor wie winst of baten behaalt. Bij TaxCalCul, met kantoren in Edegem en Sint-Niklaas, volgen we deze nieuwe regeling op de voet. In dit artikel zetten we helder uiteen wat de aftrek precies inhoudt, voor wie ze geldt en hoe ze fiscaal wordt berekend.
door TaxCalCul • 19 oktober 2026
Overweegt u als ondernemer de aankoop van een bestelwagen of pick-up voor uw zaak? Dan is het goed om te weten dat zo'n voertuig fiscaal meestal wordt beschouwd als een lichte vrachtauto. Daarvoor gelden heel andere regels dan voor een gewone personenwagen, zowel op het vlak van kostenaftrek, investeringsaftrek als btw.
door TaxCalCul • 13 oktober 2026
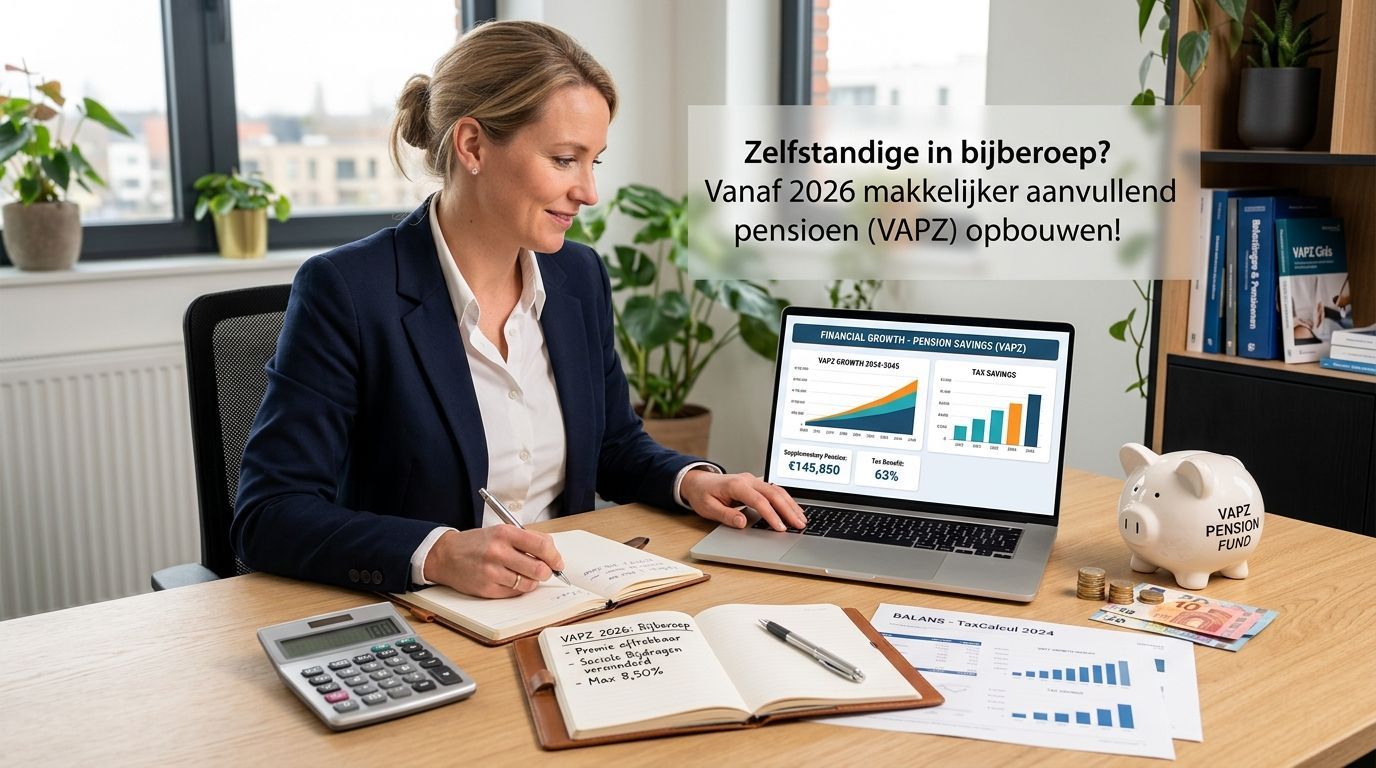
Werkt u als zelfstandige in bijberoep en dacht u dat een aanvullend pensioen enkel iets was voor zelfstandigen in hoofdberoep? Dan hebben we goed nieuws. Door een nieuwe wet wordt het Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ) voor meer dan 100.000 bijberoepers toegankelijk. Als boekhoudkantoor met kantoren in Edegem en Sint-Niklaas volgen wij deze wijziging op de voet, want ze kan voor heel wat van onze klanten een financieel interessante opportuniteit zijn.
Laad meer berichten