Projectvennootschap
10 juni 2018

In vastgoedontwikkeling wordt vaak gebruik gemaakt van projectvennootschappen. Neem het voorbeeld van een ontwikkelaar die een site aankoopt en daar de bouw plant van residentiële units in combinatie met bijvoorbeeld kantoren. Vaak wordt dan “de grond” gekocht door een vennootschap A, waar de ontwikkeling van het project wordt opgestart in een specifiek daartoe opgerichte vennootschap B. Fiscaal heeft de structuur een voordeel. Verkoop van de grondaandelen kan dan met registratierecht (10 %), de opstallen met (de hogere) BTW. Zou het geheel in één vennootschap worden ontwikkeld gebeurt de verkoop steeds voor het geheel met BTW. Naast het fiscale voordeel zijn er ook tal van andere economische en/of financiële redenen denkbaar om de structuur zo op te zetten. Denk maar aan het stroomlijnen van vergunningsaanvragen, coördinatie van de bouw, het groeperen van risico’s, enz. Het is een zeer gangbare praktijk waarbij ook soms de aandelen van de projectvennootschap in één keer worden overgedragen. De belastingdienst toont weinig enthousiasme voor een dergelijke structuur. In geval van een verkoop van de aandelen van de projectvennootschap tracht ze die verkoopprijs wel eens te “herkwalificeren” tot een vergoeding voor diensten van projectontwikkeling… Soms stelt ze zich ook op het standpunt van een “gesimuleerde verkoop van onroerend goed” wat een belangrijke naheffing met zich kan meebrengen zowel op het vlak van registratie als BTW. Vaak vangt de belastingdienst bot. Zo ook in drie recente vonnissen van de Antwerpse rechtbank van eerste aanleg. De rechtbank stelt dat het aan de belastingdienst is om aan te tonen dat het wezenlijke doel van de gebruikte structuur erin bestaat een fiscaal voordeel te behalen. Die bewijslast is zeer moeilijk… De keuze voor een overdracht van aandelen in plaats van een rechtstreekse overdracht van onroerend goed is niet strijdig met de fiscale antimisbruikbepaling ook al levert dat een fiscaal voordeel op…

door TaxCalCul • 2 november 2026
Steeds meer zelfstandige professionals in Vlaanderen laten hun activiteit lopen via een managementvennootschap. Bij TaxCalCul merken we die trend ook sterk bij onze klanten in Edegem en Sint-Niklaas: consultants, IT-specialisten, artsen, kinesisten en andere vrije beroepen die hun zaak op een hoger niveau willen tillen.
door TaxCalCul • 26 oktober 2026
Goed nieuws voor zelfstandigen met een eenmanszaak: vanaf inkomstenjaar 2027 krijgt u er een nieuwe fiscale aftrek bij. De wet tot hervorming van de personenbelasting voert een zogenoemde ondernemersaftrek in voor wie winst of baten behaalt. Bij TaxCalCul, met kantoren in Edegem en Sint-Niklaas, volgen we deze nieuwe regeling op de voet. In dit artikel zetten we helder uiteen wat de aftrek precies inhoudt, voor wie ze geldt en hoe ze fiscaal wordt berekend.
door TaxCalCul • 19 oktober 2026
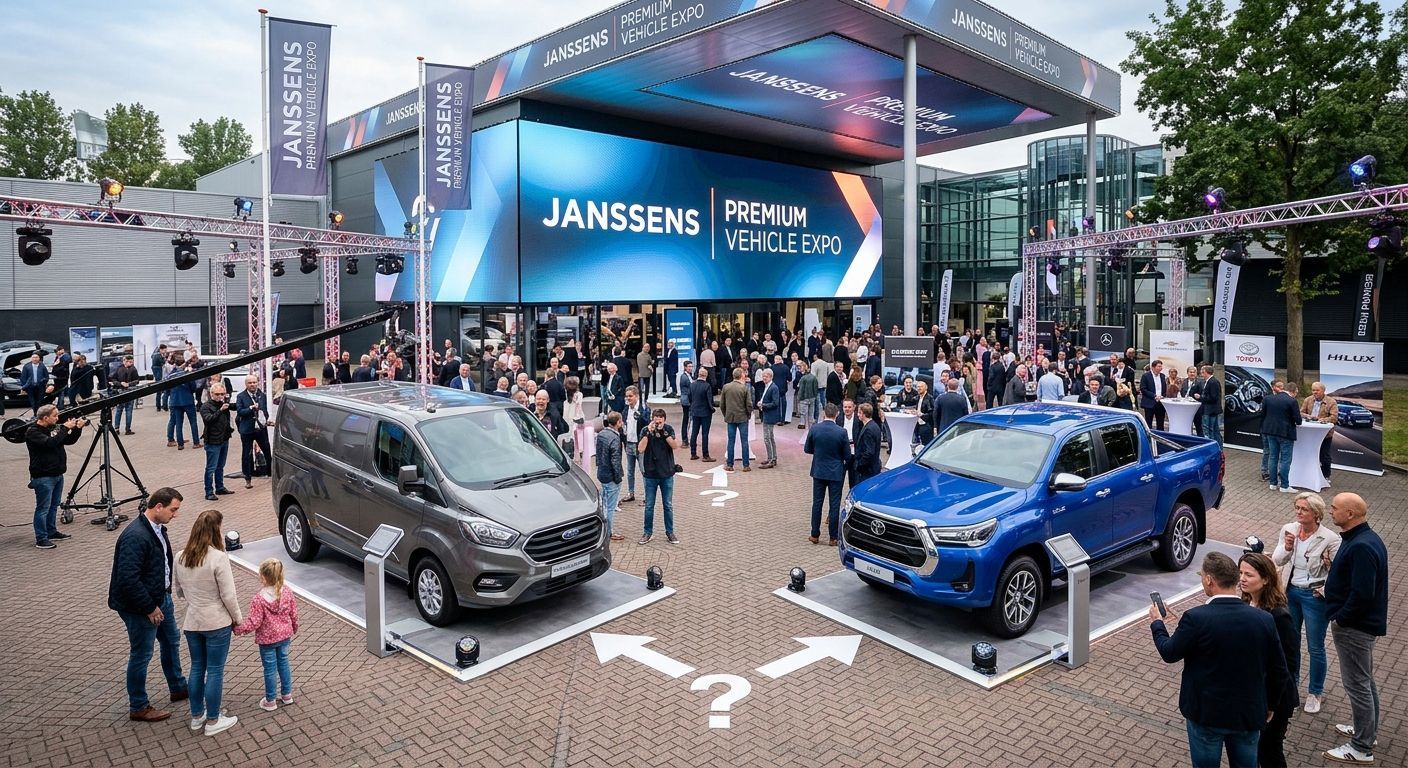
Overweegt u als ondernemer de aankoop van een bestelwagen of pick-up voor uw zaak? Dan is het goed om te weten dat zo'n voertuig fiscaal meestal wordt beschouwd als een lichte vrachtauto. Daarvoor gelden heel andere regels dan voor een gewone personenwagen, zowel op het vlak van kostenaftrek, investeringsaftrek als btw.
Laad meer berichten